O segundo balanço
As sete contas do segundo balanço — e a pergunta que preenche cada uma
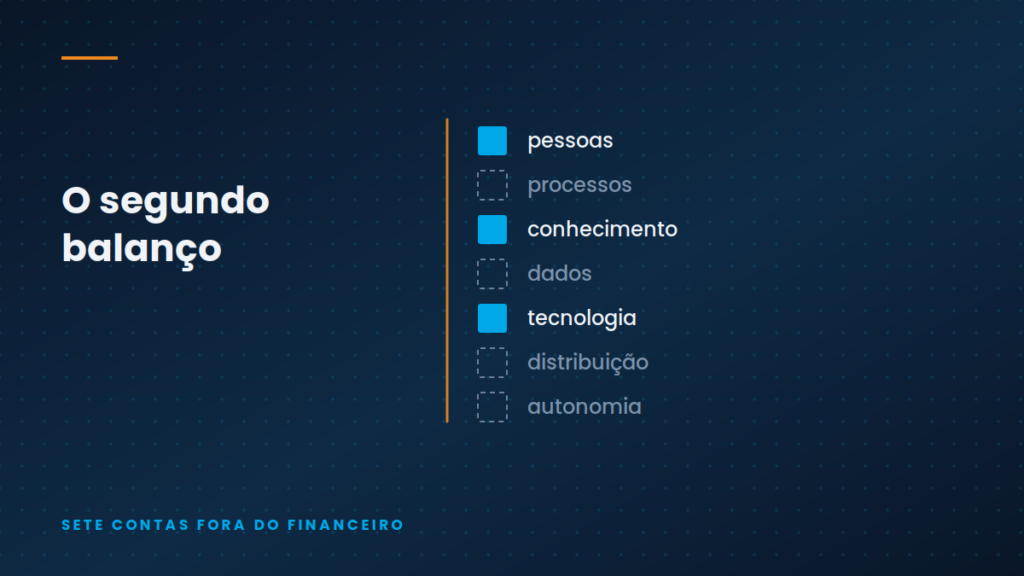
As sete contas do segundo balanço são pessoas, processos, conhecimento, dados, tecnologia, distribuição e autonomia. Elas não aparecem em nenhuma demonstração financeira, não têm norma contábil e não são auditadas — mas são elas que explicam por que duas empresas com o mesmo faturamento valem coisas muito diferentes quando alguém decide comprar uma delas.
Conta por conta, com a pergunta que a preenche
Pessoas
Quantas pessoas na empresa decidem, e não apenas executam? Não conte cargos. Conte quem toma decisões que custam dinheiro sem pedir autorização.
Processos
O que continua funcionando quando a pessoa que fazia sai de férias? Processo que só existe na prática de alguém é hábito, não processo.
Conhecimento
O que a empresa aprendeu no último ano e conseguiria aplicar de novo sem redescobrir? Inclui o que deu errado. Errar e não registrar é pagar duas vezes.
Dados
Quais números a empresa olha semanalmente e confia sem conferir? Dado que precisa ser validado antes de cada reunião ainda não é ativo.
Tecnologia
O que a tecnologia hoje faz que uma pessoa faria pior ou mais devagar? Se a resposta for pouca coisa, você tem custo de licença, não capacidade instalada.
Distribuição
Por quantos caminhos independentes chega um cliente novo? Um canal que depende de um relacionamento pessoal é um canal com prazo de validade.
Autonomia
Quantos dias seguidos a empresa opera bem sem o dono? É a conta que resume todas as outras, e a mais difícil de maquiar.
O segundo balanço não aparece nas demonstrações financeiras, mas determina quanto futuro a empresa consegue construir.
Como preencher sem se enganar
A regra é uma só: evidência, não intenção. Não vale “estamos organizando os processos”. Vale apontar o processo, dizer quem o executou sem ajuda na última vez e quando isso aconteceu.
Faça assim: para cada conta, escreva um fato verificável do último trimestre. Se você não conseguir escrever nenhum, a conta está zerada — e está tudo bem descobrir isso. É informação, não julgamento.
Por que isso muda a conversa com investidor e comprador
Quem compra empresa não paga pelo resultado do ano passado. Paga pela probabilidade de o resultado se repetir sem as pessoas que estão saindo. Toda a diligência, no fundo, tenta preencher o segundo balanço de fora para dentro — e por isso ela costuma ser tão desconfortável para o vendedor.
Uma empresa que já preencheu o próprio segundo balanço chega nessa mesa com as respostas prontas, com evidência, e negocia de outro lugar. Não é sobre parecer melhor: é sobre já ter feito o trabalho que a outra parte vai cobrar de qualquer jeito.
Pessoas, processos, conhecimento, dados, tecnologia, distribuição e autonomia. Preencha cada conta com um fato verificável do último trimestre, não com intenção. Conta sem fato é conta zerada — e saber disso vale mais do que a ilusão de que está tudo em ordem.
Perguntas frequentes
Quais são as sete contas do segundo balanço?
Pessoas, processos, conhecimento, dados, tecnologia, distribuição e autonomia. Juntas, elas descrevem o que ficou dentro da organização depois do crescimento e determinam quanto futuro a empresa consegue construir com o que já tem.
Como preencher o segundo balanço da minha empresa?
Com evidência, não com intenção. Para cada uma das sete contas, escreva um fato verificável do último trimestre — o processo que alguém executou sem ajuda, o número que a equipe usa sem conferir, os dias que a empresa operou bem sem o dono. Se não houver fato, a conta está zerada.
Por que o segundo balanço importa numa venda de empresa ou captação?
Porque quem compra ou investe não paga pelo resultado do ano passado, e sim pela probabilidade de esse resultado se repetir sem as pessoas que podem sair. A diligência tenta preencher o segundo balanço de fora para dentro; quem já o preencheu chega à mesa com evidência pronta e negocia de outra posição.