Crescimento e equity
Como preparar a empresa para venda: o que a due diligence vai encontrar
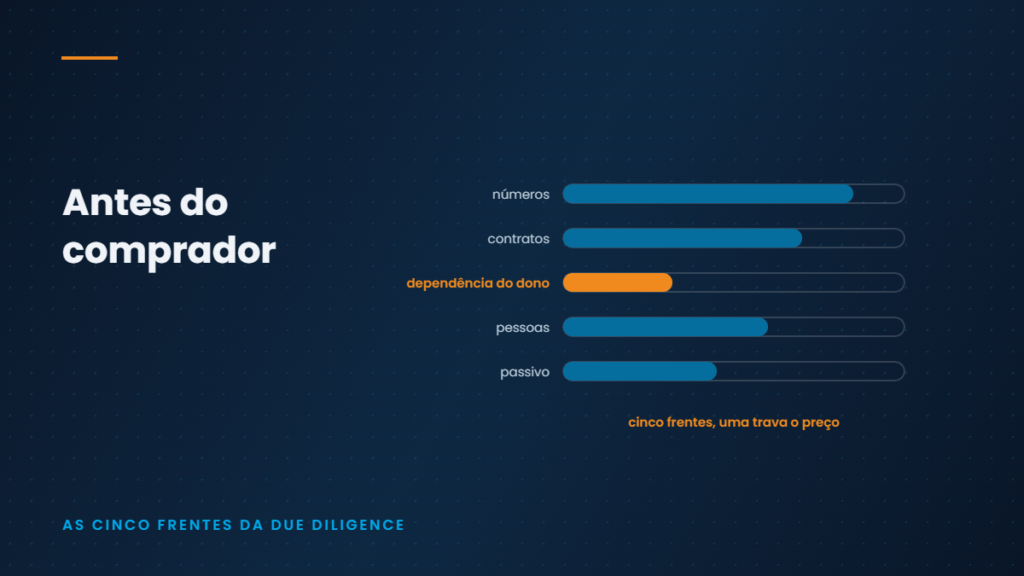
O preço de uma empresa não é decidido na negociação. Ele é decidido antes, na qualidade do que a empresa consegue provar sobre si mesma. Comprador não paga por faturamento: paga por previsibilidade e por risco baixo de o resultado desaparecer depois que o dono sai. A due diligence existe para testar exatamente isso, e ela sempre abre as mesmas cinco frentes.
O comprador não compra faturamento
Duas empresas com a mesma receita recebem propostas muito diferentes. A diferença está em quanto do resultado sobrevive à troca de comando, em quanto da receita é recorrente ou previsível, e em quanto do que a empresa sabe está registrado em algum lugar que não seja a cabeça de três pessoas.
Frente 1: números que se sustentam
Balanço, apuração de resultado e extrato precisam contar a mesma história. Receita reconhecida fora do período, despesa pessoal dentro da empresa e ajuste informal de lucro são os achados que mais derrubam preço, porque nenhum comprador consegue medir o que não consegue auditar. Se a contabilidade existe apenas para fins fiscais, existe trabalho de organização antes de qualquer conversa.
Frente 2: contratos e concentração
Contrato vencido, renovação verbal e ausência de cláusula de continuidade em caso de mudança de controle criam risco direto. Concentração também: quando um cliente responde por uma fatia grande da receita, o comprador desconta o preço ou transforma parte dele em pagamento condicionado a resultado futuro.
Frente 3: dependência do dono
É a frente mais cara e a menos discutida. Se decisão, relacionamento comercial e conhecimento técnico passam pelo dono, o comprador está comprando um emprego, não um ativo. É por isso que preparar a empresa para venda e reduzir a dependência do dono são, na prática, o mesmo trabalho.
Frente 4: pessoas e conhecimento
Quem sustenta a operação tem contrato, função definida e substituto possível? Existe processo escrito para o que é crítico? Time sem formalização, ou entrega que depende de uma única pessoa, é passivo mesmo quando todos estão satisfeitos hoje.
Frente 5: o passivo que aparece depois
Processo trabalhista, pendência fiscal, licença ausente, marca não registrada e código de software sem cessão formal de direitos. Os dois últimos surpreendem mais do que deveriam: empresa de tecnologia que não é proprietária formal do que desenvolveu, ou que opera com um nome pertencente a outro registro, vende por menos ou não vende.
Números auditáveis, contratos vigentes e pouco concentrados, operação que funciona sem o dono, conhecimento registrado, passivo mapeado. Cinco frentes. Todas levam mais tempo para arrumar do que para descobrir.
A regra dos dezoito meses
Quase tudo dessa lista exige histórico. Contabilidade organizada vale quando existem pelo menos dois exercícios consistentes. Receita recorrente vale quando dá para mostrar a série. Autonomia vale quando já foi testada na ausência do dono. Por isso a preparação séria começa entre doze e dezoito meses antes de existir comprador, não depois da primeira proposta.
Onde este artigo para
As cinco frentes são públicas. O que não cabe em artigo é decidir qual delas você vai arrumar primeiro, com o caixa e o time que você tem hoje, sabendo que arrumar uma delas atrapalha o resultado do trimestre.
Na Imersão Empreendedor essa lista é usada de trás para frente: não preparar para vender, e sim preparar para não precisar vender por falta de opção. Antes de tudo isso, vale entender como um valuation funciona na prática e fazer o teste da ausência.
Perguntas frequentes
Quanto tempo leva para preparar uma empresa para venda?
Entre doze e dezoito meses no cenário comum, porque a maior parte do que o comprador avalia depende de histórico: dois exercícios contábeis consistentes, série de receita recorrente e evidência de que a operação funciona sem o dono. Preparação iniciada depois da primeira proposta costuma reduzir preço ou transferir parte dele para pagamento condicionado.
O que mais derruba o valor de uma empresa na due diligence?
Três coisas, nessa ordem: números que não se sustentam quando confrontados com extratos e obrigações; dependência do dono para decisão e relacionamento comercial; passivo não mapeado, principalmente trabalhista, fiscal e de propriedade intelectual. Concentração de receita em poucos clientes vem em seguida.
Preciso de assessoria para vender minha empresa?
Para avaliação, estrutura da operação e contrato, sim: envolve áreas jurídica, contábil e tributária em que o erro é caro. Mas a preparação anterior, que é o que efetivamente define o preço, é trabalho interno e começa antes de qualquer assessor entrar.