Dívida de crescimento
Sua empresa dá lucro e não tem dinheiro: onde o caixa fica preso
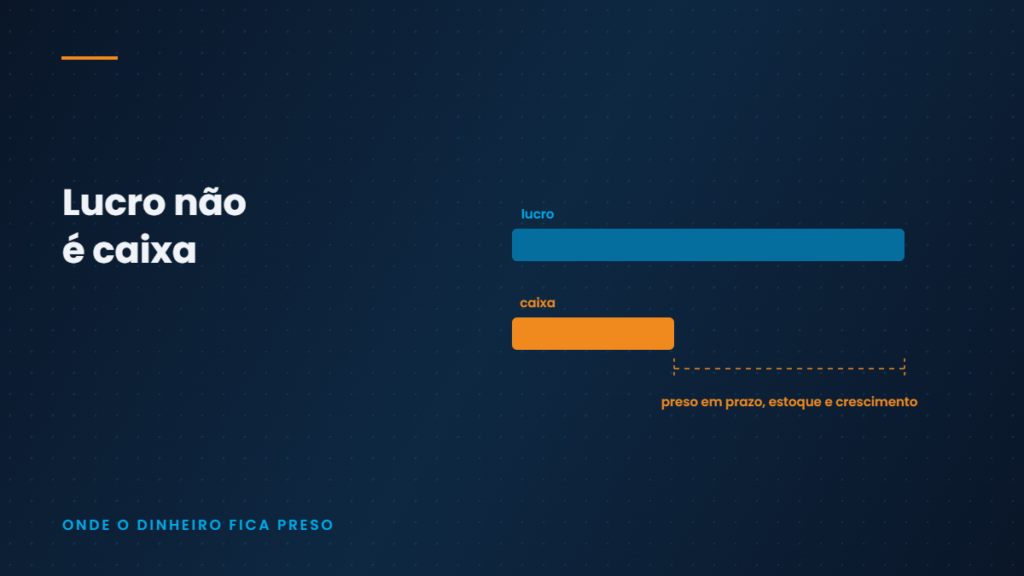
Lucro é uma opinião contábil sobre um período. Caixa é um fato de hoje. Uma empresa pode fechar o ano com resultado positivo e passar todos os meses negociando prazo com fornecedor, e isso não é erro de contabilidade: é dinheiro preso em algum lugar da operação. Existem cinco lugares prováveis, e crescer piora o problema em quatro deles.
Lucro e caixa medem coisas diferentes
O resultado reconhece a venda quando ela acontece. O caixa reconhece quando o dinheiro entra. Entre os dois existem prazo, estoque, imposto e inadimplência. Empresa que vende bem e recebe tarde financia o próprio cliente com capital próprio, e isso aparece como lucro no relatório e como aperto na conta.
Lugar 1: o prazo
Some quantos dias você leva para receber e quantos dias você tem para pagar. Se recebe em sessenta e paga em quinze, cada venda nova abre um buraco de quarenta e cinco dias. Nesse desenho, vender mais piora o caixa. É o único caso em que crescimento e falência andam na mesma direção.
Lugar 2: o estoque
Estoque é dinheiro em formato sólido. Cada item parado é capital que saiu do caixa e ainda não voltou. Compra em volume para ganhar desconto costuma trocar um ganho de margem visível por um custo de caixa invisível.
Lugar 3: o crescimento
Crescer consome caixa antes de devolver: contratação, estrutura, estoque, comissão, imposto. A conta do crescimento é paga à vista e recebida a prazo. Empresa que cresce rápido sem capital de giro dimensionado quebra com a carteira cheia.
Lugar 4: a inadimplência que ninguém mede
Inadimplência raramente aparece inteira, porque parte dela é tratada como atraso e nunca é reclassificada. Se não existe régua de cobrança com data e responsável, a decisão de cobrar fica no humor de quem atende, e a conta de valores a receber vira uma estimativa otimista.
Lugar 5: a retirada do dono
Pró-labore definido é despesa e cabe no planejamento. Retirada conforme a necessidade é uma variável que ninguém consegue planejar. Enquanto o dono for a válvula de ajuste do caixa, a empresa nunca descobre se o problema é margem, prazo ou tamanho.
Prazo, estoque, crescimento, inadimplência e retirada. Cinco lugares, uma pergunta: quantos dias existem entre o dinheiro sair e voltar. Enquanto essa conta não tiver um número, qualquer decisão sobre crédito é palpite.
A conta de uma linha
Dias para receber, mais dias de estoque, menos dias para pagar. O resultado é quantos dias a sua empresa financia sozinha. Se esse número é alto e está subindo, o próximo passo não é procurar crédito: é mudar prazo, política de cobrança ou preço. Crédito compra tempo para corrigir a causa, e fica caro exatamente quando é usado para não corrigir.
Onde este artigo para
A conta é simples e pública. O que não cabe em artigo é o que o número revela sobre decisão: qual cliente você aceitou com prazo ruim porque o mês estava fraco, e qual desconto virou padrão sem nunca ter sido aprovado por ninguém.
Na Imersão Empreendedor essa conta entra junto das outras dependências da operação, porque caixa preso quase sempre tem a mesma origem que decisão centralizada: nenhuma regra escrita. Para o enquadramento maior, leia dívida de crescimento.
Perguntas frequentes
Por que minha empresa dá lucro e não sobra dinheiro?
Porque lucro é apurado por competência e caixa por movimentação. Entre um e outro existem prazo de recebimento, estoque, impostos, inadimplência e investimento em crescimento. Quando a empresa recebe depois de pagar, ela financia a própria operação, e o dinheiro aparece no relatório antes de aparecer na conta bancária.
O que é ciclo financeiro?
É o número de dias em que a empresa fica com o dinheiro fora do caixa. Calcula-se somando o prazo médio de recebimento ao prazo médio de estoque e subtraindo o prazo médio de pagamento a fornecedores. Quanto maior o resultado, mais capital de giro a empresa precisa para operar no mesmo tamanho.
Vale a pena tomar capital de giro no banco?
Crédito resolve um problema de tempo, não um problema de causa. Ele faz sentido quando existe um ciclo financeiro conhecido e um plano datado para reduzi-lo. Usado para cobrir um buraco recorrente, sem mudança de prazo, preço ou cobrança, ele apenas adia o mesmo aperto com juros somados.